2017年5月9日星期二

浅谈何人可(HOVID)执照吊销对股东们的影响 – 总结篇


昨天何人可发表文告指另一家工厂重获经营执照,宣告之前在今年一月有两家工厂执照被吊销的事件宣告一段落。

之前笔者在这起事件发生后写了两篇文章分析事件对股东们的影响。

第一篇:在事件发生后的当晚,笔者认为事件影响不大,况且有PHARMANIAGA前车之鉴在2010年发生类似事件时股价没有受太大影响。

第二篇:在公司发表文告分析事件对公司营业额何盈利的影响。当时公司预计三月尾才可重获执照,净利预测跌15%,因此笔者预计股价还有下跌空间。

结果,何人可先在36日得到其中一家工厂的经营执照,隔日开市升2.5仙至34仙。今天早上宣告得到另外一家工厂的经营执照后股价也微升至36.5仙。这也让笔者感到小意外,重获执照不是预料中事吗?而且5月才重获执照比一月预测的日期还要长呢。两家工厂的执照将在今年1231日到期,公司需在三个月前再申请延长执照限期。


总结来说,在事件发生前何人可股价为34.5仙。两家工厂重获执照后股价不跌反升至36.5仙,股价升2仙或5.8%

这么说来,这起事件对何人可股东完全没影响吗?非也,笔者认为今年股市牛气冲天,大多数的公司都在这段时间皆起了不少。以何人可的同行对手BIOHLDG 为例,BIOHLDG今年已经涨超过30%了。如果没有这起事件,或许何人可的股价可能已经涨超过20%?可以说何人可股东输了时间成本。无论如何,如果何人可基本面良好,这起事件将会被遗忘而股价也应该会逐步上升。

虽然笔者并不是何人可股东,不过这起事件将做为笔者的笔记,让笔者和大家都可以在这起事件中学习。

WeShareWeTrade
西山

2017年5月3日星期三

HOMERITZ(5160) 连续三个季度净利下滑,家私股还行吗?


财务表现
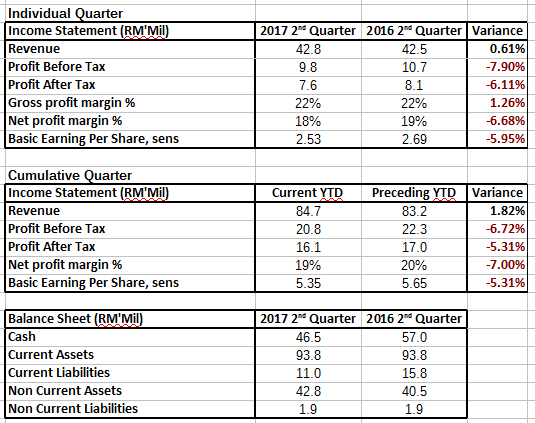
Homeriz第二季度营业额上升0.6% 可是税前盈利却跌7.9%。管理层解释说因为花了RM400k参与家具展和劳资成本上升。这让笔者百般无奈,因为问题更为严重的劳资成本只是随便带过,反而详细透露家具展无关痛痒的事物。另外,在与第一季度财务表现比较时,公司提到本季度的表现通常都比其他季度差 ,归咎于较多假日和一次性的bonus payout。这说法也让笔者感到更奇怪,Homeriz不像另一家家私股Pohuat有这么明显的季节性表现。去年Homeriz的第二季度的营业额还是2016年最佳的,而且bonus payout理论上是需要每个月做预提(bonus accrual)当做每个月的成本,这样的说法实在让笔者难以信服。

股息
意外的在第二季度派发1仙股息。公司通常都是在第三和第四季度后才派股息的。上一次于第二季度派发股息是在2014年。不过笔者认为这并不是一件让人兴奋的事,这可能只是公司派息以支撑股价的缓兵之计,在盈利毫无起色的情况下,笔者预测全年的股息会不如去年。

前景
公司表示还是会极力研发新产品和设计以及更有效率的成本管理。其实同样台词公司在每个季度都重复而且已经写超过5年了!事实上这也正是Homeriz的强项,税前盈利率保持在20%以上完胜其他家私股。不过,这些优势都反映在股价了,P/E也静悄悄的来到10.4

简短的季度分析,没什么可以多发表的。因为目前此行业和公司的重点还是劳工问题。劳工问题不解决,不但是Homeriz的绊脚石,也是其他家私股的绊脚石。连续三个季度净利下滑已经是最好的证明。且看管理层何时可以扭转乾坤。

WeShareWeTrade
杨恩 & 西山

Kerjaya (7161) 2016年报分析 - 管理层经营策略


Kerjaya的年报出炉啦,作为我们团队2016年的重点投资股项之一我们当然会把年报一一解剖再分析给各位读者。和以往的季度分析不同,这次我们不会focus在财务方面,而是将注意力转移至探讨管理层的经营策略。

先意思意思看看financial highlight:

很明显的2016年各项数据都和以往有很大的差别,其实是因为以前名为FUTUTECH的公司在2015年收购了Kerjaya Prospek (M) SB和Permatang Bakti SB两家公司,并把公司易名为Kerjaya Prospek Group Berhad。随后转型为独特的建筑公司,专注于高楼建筑项目。至于2016年财政年中的每个季度季报分析,都可以在我们的部落格中找到(欢迎多多点阅)。

2016年的营业额贡献是:
1. 建筑工程业务,占了总营业额接近95%。在2016年的营业额是RM757.7million 和RM129.1million 的税前盈利。主要还是多亏与多家大客户提供的订单(建造高楼建筑和商业建筑)。

2. 另外产业业务则占了4%。公司对Vista Residences @ Genting Highland 保持乐观,建筑预计2018年完工,目前工程进行到33% 已经卖出50%的单位。营业额在公司的产业业务方面增加了不少。

3. 剩下的是“旧业务”电灯与厨房设施制造业少于2%,有着自家品牌名为FORTE和BRITE-LITE,专为高档地产设施制造。但此项目在2016年营业额微下滑,主要是马币微弱,导致成本提高。

以上可见公司注意力还是放在建筑业的发展上。

1. 高楼建筑中的竞争优势 - Kerjaya一直以来都只专注在高楼建筑,所获取的合约无一不是现代化的高楼。对于一些“非我所长”的建筑领域如这几年如火如荼进行中的各种捷运工程Kerjaya是暂时不碰的(不排除技术提升后会有所涉及)。Kerjaya本身引用先进的IBS建筑系统,能更节省时间与劳工成本。相信这也是那么多知名产业公司都要用Kerjaya的原因。

2. 持有RM2.3b的合约订单 - 根据年报显示在2016年1月时公司持有RM2.6b的合约,在经历了忙碌的一年后在2016年年终的订单价值是RM2.3b。这些合约的发展地点集中在Klang Valley, Penang, Melaka & Johor,都是优越的产业地理位置。而其中的商业合作伙伴都不是泛泛之辈,许多都是知名的上市公司如:E&O, Eco World, SP Setia, Yong Tai等等。相信许多读者可能都有持有这些Kerjaya客户的股票,笔者要在此谢谢你们,颁发那么多合约给我们所投资的Kerjaya。

3. 获取更多合约的机会 - 笔者也有注意到从2016年1月到12月,Kerjaya手上的合约减少了3亿令吉,所以也去查看接下来Kerjaya会争取什么合约来让合约订单增加并超过去年呢(身为股东当然希望合约越来越多)。年报中有提到Kerjaya正在aim着一些大型合约,如Iskandar Malaysia, Bandar Malaysia & Tun Razak Exchange。这些地区很明显都是“贵区”可以预见一旦发展起来将会有许多“高楼大厦”。“高楼”不正是Kerjaya的强项吗?所以笔者是很看好Kerjaya能从这些大型发展计划中受惠的。

4. 提供一站式建筑解决方案 - Kerjaya本身业务集建筑、产业和厨房设施于一身。这有助于提供更多的服务给顾客,有什么会比新旧业务相辅更好的呢?这可能也是一种竞争优势,能获得更多样化的生意来源。而且这种共享资源的做法据管理层的说法是能帮公司节约4%的overhead cost的。

5. 提高建筑技术 - Kerjaya开始找寻更先进的技术来减少过度依赖于劳工。而且会继续在建筑项目上专注于提高价值以提供一等的方案给顾客。另外还会扩大现有的服务,增加打桩工程和开垦与改造工程(Piling and Reclamation Projects)。相信多了些项目将有助于增加公司的竞争力,让公司可以持续成长。

WeShare WeTrade
逆水行舟 & 楊恩

想看更多分享,可like我们的FB专页和追随部落格。

2017年5月1日星期一

第一次投资凭单,小刀据大树 - VS-WA (6963WA)

凭单(Warrant)对许多喜爱风险的投资者来说并不陌生,投资到好凭单往往能在短期内收到巨额回报。翻开近日的单日最高涨幅的股票,通常巴仙率涨得最多的都是凭单,单日上涨超过100%的也大有人在。


笔者逆水行舟想在此跟读者们分享我的第一次凭单投资,笔者投资股票已经有超过10年了但直到最近才对凭单感兴趣。以往只知道凭单风险远比普通的股票高,所以是避而远之的。是什么让笔者对凭单改观的呢?笔者一直以来都向往价值投资,喜欢发掘有潜力的中小型公司来进行投资,然而在步入今年的一波小牛市中发现各种仙股及凭单都涨翻了天。笔者也打算将价值投资运用在凭单投资上。

笔者搜索凭单的方式:
1. 母股要是稳定成长的公司,并有竞争优势企业价值 - 凭单是可以在未来转换为母股的,而市面上的凭单通常在加上了exercise price后价格会比现在的母股价格来得高。所以企业的成长非常重要,如果不能确保企业能稳定成长,母股股价也许不会上升那么凭单的价格就不会跟着走高。除了成长,公司的生存能力也非常重要,凭单的价格通常非常低(少过1块),如果母股本身没有很好的生存能力,被竞争对手打垮而导致股价大跌,凭单是很可能大跌几十巴仙的。同样的道理,有价值的企业也能“稳住”母股的价格。

子凭母贵,母凭子贵,血肉相连。

2. 放大杠杆,gearing在2.5-8倍 - 买凭单就是要“接力”靠的是母股起10%凭单起20%的杠杆效应。所以尽量选择比较高gearing的凭单。但为了小心为上不选择杠杆过大的凭单,否则就容易形成母股跌少少但凭单很大跌幅的情况出现。

Gearing = 母股价格 / 凭单价格

3. Premium 少过25% - Premium就是凭单目前的价格加上转换价后与母股的价格差距。差距过大恐怕会影响市场投资者对凭单的兴趣,笔者也追求凭单的“安全边际”不买premium过高的凭单。顺便一提,WSWT投资组合中的IBHD的凭单转换价高达RM1.41。Premium是156.8%,高得惊人,虽然IBHD有“王者之峰”遥遥而立但笔者也是不敢动IBHD的凭单的。

Premium% = (凭单价格 + 转换价- 母股价格) / 母股价格 X 100%

有了以上三个概念,就在今年的4月份笔者开始在市场中寻找有机会上涨的凭单,注意一些成长中的中型公司。
VS是一家典型成长公司,有关注官有缘老前辈的部落格的读者都应该看过老前辈常常挂在嘴边的“VS raise 550%”。笔者也算是官老前辈的小粉丝,所以笔者也对VS的股票略做研究。
从“the edge financial daily”的报导中也得知VS正在扩大电路板组装的生产线,而且中国方面的业务也在成长中。VS的营业额是每年都在上升的,虽然2016年的许多季度盈利都不如前一年但营业额还是保持上升的。这也导致了当时本益比达到22.6倍(股价1.89,EPS 8.36cent)。但笔者还是看中VS的稳定成长,对VS的基本面有信心。

当时的VS-WA:
1. 价格:RM0.40
2. Gearing:4.725
3. Premium:8.47%

当时笔者觉得这VS-WA完全达到我挑选凭单的条件,也打算在凭单市场小试身手,投资了几千块。一个月内,笔者看着凭单股价从40仙一直向上,来到4月的最后一个交易日更是达到51仙水平。笔者的第一个凭单投资感觉还不错,单月赚了20%!个人觉得这次的小成功离不开运气成分,要持续在凭单投资取得长远的成功还需要多花心思研究并掌握凭单的投资法。

共勉之

WeShare WeTrade

逆水行舟

2017年4月30日星期日

WSWT 2017年投资组合4月份表现 - 外资继续买入马股,Kerjaya 再创高峰!


*MTD %: Month-To-Date % 月头至今的表现
*YTD: Year-To-Date % 年头至今的表现

KLSE MTD1.6%
KLSE YTD:7.7%
KLSE Apr:1768.06

整个4月份,大马股市虽然只是涨了区区1.6%但是每一周外资都成为了净买家。持续进场的外资绝对能增加投资者对股市的信心,也让股市变得更加“热闹”。

我们的投资组合在4月份涨幅是2.7%,如果每个月可以保持2.7%的复利成长一年的总回酬也有37%。一年投资回酬可以达到37%已经非常惊人,所以某些“投资机构”的每月20%一听就觉得不可思议。

本月我们投资组合中涨得最多的绝对是屡创新高的Kerjaya,值得一提的是Kerjaya也是我们去年一再推荐的重点股。Kerjaya备受外界看好能在今年获得15亿令吉的合约,进一步提升营业额与净利。在本月28日也发布了2016财政年年报,我们团队也将会对年报做分析并分享给大家。

4月份投资组合中有两家公司是下跌的,分别是Homeriz与Comcorp。这两家公司在最近的季报中都显示季度盈利下跌,尤其Homeriz已经是连续几个季度盈利下跌了。由此可见,季度盈利表现不佳还是会在短期内对股价造成影响的。

总结4个月的投资回酬已经达到20%以上,达成了年初我们设立这个价值投资组合的全年20%回酬的目标。牛市能否延续一整年现在还言之过早,未来还需要谨慎看待我们的投资。另外俗称“五穷六绝”,五月份外资能否继续捧场和会不会有“sell in May”效应拉低股市走市?投资者需要保持良好的心态和坚守“价值投资”的初心。

再次申明,这只是我们团队认为最好的“中小型股价值投资组合”,并没有给予读者们任何买卖建议,在投资前还是请再三了解,买卖自负。

WeShare WeTrade


Related Posts Plugin for WordPress, Blogger...